Toelichting
Een gezonde financiële positie van de gemeente vergt niet alleen een sluitende begroting, maar vraagt ook om voldoende beschikbare weerstandscapaciteit in relatie tot de risico's. Het weerstandsvermogen bepaalt in hoeverre de gemeente in staat is de financiële gevolgen van risico’s op te vangen en legt een relatie tussen de risico's die de gemeente loopt (het benodigd weerstandsvermogen) en de middelen die de gemeente vrij kan maken om de risico's op te vangen (beschikbare weerstandscapaciteit).
Weerstandsvermogen
De beschikbare weerstandscapaciteit wordt gevormd door de algemene reserve (eigen kapitaal). Er is potentiële weerstandscapaciteit bestaande uit stille reserves en onbenutte belastingcapaciteit. Stille reserves zoals de overwaarde op onze panden en de waarde van onze kunst mogen niet op onze balans worden opgevoerd. De onbenutte belastingcapaciteit wordt bepaald door onze belastingdruk te vergelijken met het 'redelijk peil' (jaarlijks gepubliceerd in de meicirculaire). We nemen de stille reserves en onbenutte belastingcapaciteit niet mee als beschikbare weerstandscapaciteit. Daartegenover staat dat ook niet alle risico's goed kwantificeerbaar zijn.
Het rekeningresultaat 2025 van 36 mln is gestort in het weerstandsvermogen en wordt voor 18 mln ingezet in 2026 (conform raadsbesluit bij de jaarrekening en t.b.v. geopolitieke ontwikkelingen/prijsstijgingen), voor 7 mln in 2027 (overbrugging jeugd / wmo en acute problematiek culturele instellingen) en 11 mln blijft ter versterking in het weerstandsvermogen. Eind 2027 komt het weerstandsvermogen daarmee uit op 124 mln. Conform eerdere besluiten wordt in 2028 en 2029 nog 8 mln ingezet, waarmee de verwachte stand ultimo 2030 116 mln bedraagt.
Voor de benodigde weerstandscapaciteit is geen wettelijke norm. Voor de komende jaren voorzien we een algemene tendens dat een stijging van het investeringsvolume leidt tot een stijging van de risico’s.
Daarom hanteren we de oude norm van 110 mln nu als basis en streven we gedurende de planperiode van 4 jaar naar een risicodekking -ofwel weerstandsratio- van 1,0 (=100% dekking van het totaalbedrag aan risico’s). Daarbij zakken we niet onder een dekking van 0,9 (=90% dekking van het totaalbedrag aan risico’s) en niet onder 110 mln. Het totaalbedrag aan risico’s bedraagt 117 mln bij een verwachte stand eind 2030 van 116 mln. Daarmee wordt voldaan aan de uitgangspunten.
x 1 mln | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|---|---|
Stand 1 januari | 168 | 190 | 136 | 124 | 122 | 116 |
Onttrekkingen cf eerdere besluiten | -14 | -36 | -5 | -2 | -6 | |
Rekeningresultaat 2025 | 36 | |||||
Resultaatbestemming 2025 | -18 | -7 | ||||
Stand 31 december | 190 | 136 | 124 | 122 | 116 | 116 |
Risico's | 117 | 117 | 117 | 117 | ||
Risicodekking (weerstandsratio) | 1,06 | 1,04 | 0,99 | 0,99 |
Risicobeheersing
Risicobeheersing is een strategisch proces waarbij mogelijke bedreigingen worden geïdentificeerd, geanalyseerd en gemonitord. Dit kan gaan om financiële- en bedrijfsvoeringsrisico’s en risico’s op het gebied van wet- en regelgeving en meer. Het gaat erom de risico’s te herkennen, te begrijpen wat ze betekenen, en manieren te vinden om ze te vermijden of te minimaliseren.
Wanneer nemen we een risico op in deze paragraaf?
Een risico is de mogelijkheid dat een onzekere gebeurtenis plaatsvindt met financiële impact als gevolg. Hiervoor is het niet altijd mogelijk om specifieke beheersmaatregelen te nemen (bv verzekeren). De mogelijke impact is niet exact kwantificeerbaar, maar wel van materiële omvang. We hanteren een ondergrens van 1% van de minimumnorm voor het weerstandsvermogen. Voor de Begroting 2027 is dat 1,1 mln. Als de onzekere gebeurtenis optreedt en binnen het beleidsveld is geen bijsturing mogelijk kan het effect eenmalig worden onttrokken aan weerstandsvermogen.
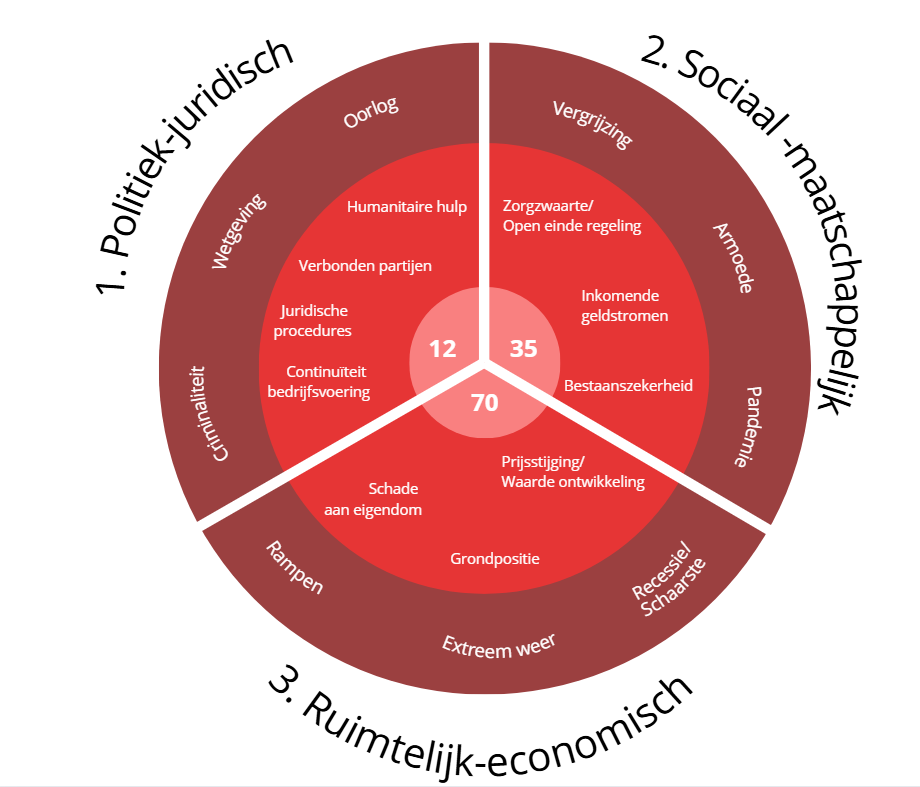
In de Jaarrekening 2025 is een nieuw model aangekondigd waarin we de toekomstige ontwikkelingen explicieter kunnen opnemen en volgen. In deze begroting hebben we dit model verder uitgewerkt. In het nieuwe model categoriseren we alle bekende risico’s. In de buitenste ring staan -verdeeld in 3 hoofdcategorieën- ontwikkelingen die spelen in de buitenwereld waar we geen invloed op hebben. In de middelste ring staat wat daarvan impact kan zijn op het weerstandsvermogen. In de binnenste ring komt het totaalbedrag per hoofdcategorie. Via een tabel lichten we vervolgens alle risico’s toe. Een risico moet daarbij altijd te linken zijn aan één van de onderwerpen in de middelste cirkel. Het model is dynamisch en wordt de komende jaren -analoog aan de schaalsprong van de stad- verder doorontwikkeld.
De risico’s in deze begroting zijn geactualiseerd naar het beeld van de jaarrekening 2025. Met name het risico grondbedrijf is bij de jaarrekening (o.b.v. MPG) toegenomen t.o.v. eerdere jaren en dat effect zien we dus nu ook bij de begroting. Daar staat tegenover dat enkele andere risico’s in de beoordeling zijn afgeschaald. Richting de kadernota en begroting voor 2028 zetten we een volgende stap in de herijking van onze risico’s en de onderbouwing hiervan.
Nr | Risicocategorie | Toelichting | Status | Max. bedrag |
|---|---|---|---|---|
1 | Humanitaire hulp | We vangen ontheemden op waarbij de kosten mogelijk niet door het rijk worden gedekt. Dat geldt specifiek voor lokale aanvullingen op het rijksbeleid. Als gevolg van oorlogen bieden we ook humanitaire hulp o.a. via eenmalige donaties. | Bestaand | 5,0 |
1 | Verbonden partijen | Bij gemeenschappelijke regelingen kunnen zich, net als bij gemeenten, financiële risico’s voordoen. Gemeenten zijn als deelnemer verantwoordelijk voor een eventueel financieel tekort. Eindhoven neemt ook deel aan meerdere risicodragende publiek-private samenwerkingen (PPS). Er is een onder meer een risico ten aanzien van het door de gemeente ingebracht kapitaal. | Bestaand | 2,5 |
1 | Juridische procedures | Burgers en bedrijven kunnen de gemeente aansprakelijk stellen voor schade die is ontstaan door bv achterstallig onderhoud aan wegen, wijziging van bestemmingsplannen etc.. | Bestaand | 2,5 |
1 | Continuïteit bedrijfsvoering | De gemeente is verantwoordelijk voor de veiligheid en integriteit van medewerkers en bestuurders. Onder meer fraude, corruptie en misbruik zijn risicofactoren. Er bestaat een mogelijkheid dat een cyberincident – of dit nu wordt veroorzaakt door een fout, een systeemfout of een kwaadwillende – de vertrouwelijkheid, integriteit of beschikbaarheid van de gegevens en systemen in het gedrang komt. | Bestaand | 1,5 |
2 | Zorgzwaarte / open einde regelingen | De sociaal maatschappelijke opgaven waar we als stad voor staan zijn groot. Er spelen verschillende oorzaken, zoals aangekondigde rijksbezuinigingen, toenemende zorgzwaarte en een groter beroep op open einde regelingen. Binnen het sociaal domein wordt eerst gekeken naar een oplossing binnen het domein zelf, waarbij de voor- en nadelen tegen elkaar worden afgewogen. Hiervoor wordt gewerkt met een financiële meerjarenstrategie. Omdat de kosten vermoedelijk sneller zullen stijgen dan dat bijsturingsmaatregelen effect hebben, nemen we het verschil mee als risico. | Bestaand | 33,0 |
2 | Inkomende geldstromen | Het ingroeipad van het gemeentefonds is bevroren op het niveau van 2026 en een volgende stap wordt voorzien per 1 januari 2029.We verwachten een ingroei van 4 miljoen in 2029, oplopend naar 8 miljoen in 2030. Deze ingroei is nu nog niet ingeboekt. Als we dit vooruitlopend op een besluit van het Rijk bij de kadernota 2028 inboeken dan kwantificeren we dit risico. | Nieuw | pm |
2 | Bestaanszekerheid | De hightech regio Eindhoven is gevoelig voor conjuncturele invloeden. De bestaanszekerheid van inwoners en maatschappelijke partners kan hierdoor geraakt worden. | Bestaand | 2,5 |
3 | Schade aan eigendom | Door extreem weer zoals droogte, regenval en stormen kan schade optreden aan bomen, beplanting, meubilair, bestrating en riolering (bijvoorbeeld sinkholes). Hierdoor ontstaan extra kosten voor preventie van schade, vervanging, opruimen en herstellen. Bij bruggen en viaducten die ouder zijn dan 20 jaar bestaat het risico dat de constructie niet meer voldoet aan de huidige verkeersbelasting en -intensiteit. | Bestaand | 7,0 |
3 | Prijsstijging / waardeontwikkeling | De markt is momenteel erg onzeker waardoor er dagelijks schommelingen optreden. In het geval van extreme prijsstijgingen kan de gemeente te maken krijgen met compensatieregelingen (zoals bijvoorbeeld energiecompensatie) en/of kan de waarde van onroerend goed tijdelijk dalen. | Bestaand | 15,0 |
3 | Grondpositie | Betreft tegenvallende markteffecten, kostenstijgingen en specifieke risicoanalyses (zoals sanering, archeologie, explosieven) conform paragraaf 3g. Grondbeleid | Bestaand | 47,7 |
Totaal | 117 |
Extra info t.a.v. raming gemeentefonds:
Het Rijk houdt in de berekening van de algemene uitkering middelen apart voor de BTW declaraties van gemeenten. Gemeenten mogen in de raming van de algemene uitkering rekening houden met een positieve eindafrekening mits vermeld in deze paragraaf. Op basis van de realisatie van 2025 nemen we een bedrag van 3,4 mln mee voor 2027. De eindafrekening kan afwijken.
Kengetallen
De BBV- kengetallen geven nadere informatie over de financiële positie van de gemeente. Hiervoor worden de volgende referentiewaarden gehanteerd:
Netto schuldquote | <85 | 85-130 | >130 |
|---|---|---|---|
Netto schuldquote (excl. doorleningen) | <85 | 85-130 | >130 |
Solvabiliteit | >50 | 20-50 | <20 |
Grondexploitatie | <18 | 18-35 | >35 |
Structurele exploitatieruimte | >0 | 0 | <0 |
Belastingcapaciteit | <98 | 98-105 | >105 |
- De netto schuldquote weerspiegelt het niveau van de schulden ten opzichte van de eigen middelen.
- De solvabiliteit geeft inzicht in de mate waarin de gemeente in staat is aan haar verplichtingen te blijven voldoen.
- Het kengetal grondexploitatie geeft aan hoe hoog de waarde van de grond is ten opzichte van de totale baten.
- Bij de structurele exploitatieruimte betekent een positief getal dat de structurele baten toereikend zijn om de structurele lasten te dekken.
- De belastingcapaciteit reflecteert de hoogte van de gemiddelde lokale lasten (OZB, rioolheffing, afvalstoffenheffing) ten opzichte van het 'redelijk peil'. De lokale lasten worden in paragraaf 3a toegelicht.
De kengetallen volgen uit de investeringsplanning (zie paragraaf 3i) en het balansbeeld (zie paragraaf 4.2). Ten opzichte van de referentiewaarden scoren we in 2027 gemiddeld (geel) of minst risicovol (groen). Op deze onderdelen is geen directe bijsturing nodig.
R2025 | GB2026 | B2027 | B2028 | B2029 | B2030 | |
Netto schuldquote | 57% | 77% | 88% | 98% | 105% | 112% |
Netto schuldquote (excl. doorleningen) | 56% | 76% | 87% | 96% | 103% | 109% |
Solvabiliteit | 37% | 28% | 23% | 20% | 19% | 18% |
Grondexploitatie | 3% | 1% | 1% | 0% | 0% | 2% |
Structurele exploitatieruimte | 5% | 1% | 1% | 1% | 1% | 1% |
Belastingcapaciteit | 93% | 93% | 93% | 93% | 93% | 93% |
Op basis van de geplande investeringsvolumes daalt de solvabiliteit richting 2030 onder de signaalwaarde van 20% (oranje). Om de financiële stabiliteit op lange termijn te borgen brengen we in kaart welke aanscherping van de kaders (bijvoorbeeld ten aanzien van de interne rente) nodig is. De ontwikkeling van de schuldpositie wordt expliciet onderdeel van het proces rondom het aangaan van nieuwe (grotere) financiële verplichtingen.